Domain pkv-info.de kaufen?
Wir ziehen mit dem Projekt
pkv-info.de um.
Sind Sie am Kauf der Domain
pkv-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-info.de kaufen?
Wann ist eine hohe Selbstbeteiligung sinnvoll?
Eine hohe Selbstbeteiligung ist sinnvoll, wenn man bereit ist, im Schadensfall einen größeren Anteil der Kosten selbst zu tragen, um dadurch die monatlichen Versicherungsprämien zu senken. Dies kann besonders für Personen mit einem geringen Risiko für Schadensfälle oder einem finanziellen Polster vorteilhaft sein. Zudem kann eine hohe Selbstbeteiligung dazu führen, dass man insgesamt bewusster mit seinem Versicherungsschutz umgeht und sich besser vor Risiken schützt. Es ist jedoch wichtig, abzuwägen, ob man im Ernstfall die Selbstbeteiligung auch tatsächlich stemmen kann, ohne in finanzielle Schwierigkeiten zu geraten. **
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Ähnliche Suchbegriffe für Hohe Munde
Top-Angebote
Produkte zum Begriff Hohe Munde:
-
Spindgarderobe, hohe Tür"Übersicht zu persönlichen Gegenständen von oben bis unten, von den Schuhen bis zur Kopfbedeckung" Die getrennte Aufbewahrung der persönlichen Gegenstände ist in allen Ebenen gegeben. In der Spindgarderobe sind alle Wechselsachen des Tages übersichtlich und strukturiert aufgehoben. Die einzelnen Fachmaße B/H/T sind: Ablage 25 x 10 x 23 cm, kleines Fach 25 x 31 x 23 cm und Jackenfach 25 x 81 x 23 cm hinter hoher Tür. Das Dekor der Spindgarderobe ist wählbar, ebenso die Farbe der 3fach-Haken oben im Jackenfach. Die Tür besitzt Lüftungsschlitze und einen Bogengriff, die Öffnungsrichtung ist wählbar. Das Schuhwerk wird auf dem mit RAL 9006 - weißaluminium pulverbeschichteten Schuhrost trocken aufbewahrt, Bodenfreiheit 7 cm. Fachmaße B/H/T: 25 x 22 x 53 cm, Sitztiefe 30 cm Auf Anfrage können die Türen zusätzlich mit verschieden schließenden Schlössern bestellt werden. Artikelfeatures: Anzahl der Plätze in anderen Breiten wählbar Oben offenes Mützenfach Hinter Tür Ablage- und Jackenfach mit drehbarem 3fach-Haken Stabile 30 cm tiefe Sitzfläche Sitzhöhe 34 cm Schuhrost mit Fachtrennungen629,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Vorteile und Nachteile bringt eine hohe Selbstbeteiligung in Versicherungsverträgen mit sich?
Vorteile: Eine hohe Selbstbeteiligung senkt die monatlichen Versicherungsprämien, da der Versicherungsnehmer im Schadensfall einen Teil der Kosten selbst trägt. Zudem kann eine hohe Selbstbeteiligung dazu führen, dass der Versicherungsnehmer bewusster mit Risiken umgeht und weniger Schadensfälle meldet. Nachteile: Im Schadensfall muss der Versicherungsnehmer einen höheren Betrag selbst zahlen, was zu finanziellen Belastungen führen kann. Zudem kann eine hohe Selbstbeteiligung dazu führen, dass Versicherte aus Angst vor hohen Kosten notwendige Leistungen nicht in Anspruch nehmen. **
-
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **

Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
Top-Angebote
Produkte zum Begriff Hohe Munde:
-
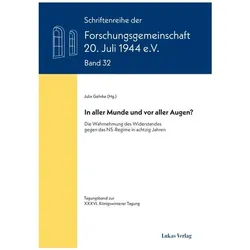
In aller Munde und vor aller Augen?, Fachbücher von Julia GehrkeWer sich mit Widerstand befasst, stösst schnell auf Topoi wie 'Aufstand des Gewissens' oder 'das andere Deutschland'. Erinnert wird an ihn aber auch in Gestalt von Denkmälern oder jüngst auf Social Media beispielsweise mit @ichbinsophiescholl. Doch woher kommen solche Begriffe und Erinnerungsformen? Jedermann kennt die Geste des britischen Kriegspremiers Winston Churchill, der mit seinen gespreizten Fingern gern ein mutmachendes V für Victory zeigte. Doch wie entstand dieses Symbol? Wie und von wem ist es seinerzeit grafisch verbreitet und popularisiert worden? Inzwischen erinnern Denkmäler in vielfältigster Form an den Widerstand gegen den Nationalsozialismus, doch war solch öffentliches Gedenken nach 1945 zunächst nicht unumstritten. An wen wird wie erinnert, und an wen unter Umständen auch nicht? Welche neuen Möglichkeiten bieten die digitalen Medien, und worin bestehen hier neben den Chancen auch Schwierigkeiten und Gefahren? Nicht zuletzt darf der Missbrauch von Symbolen des Widerstands nicht aus den Augen verloren werden: Die sogenannte 'Wirmer-Flagge' ist zunehmend auf rechtsextremistischen Demonstrationen zu sehen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
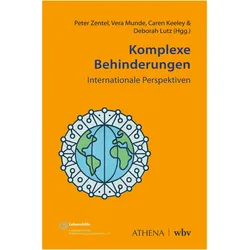
Komplexe Behinderungen – Internationale Perspektiven, Fachbücher von Peter Zentel, Deborah Lutz, Vera Munde, Caren KeeleyDas Buch "Komplexe Behinderungen – Internationale Perspektiven" bietet einen tiefgehenden Einblick in innovative pädagogische Ansätze für Menschen mit komplexen Behinderungen aus einer globalen Perspektive. Es thematisiert, wie internationale Diskurse und Modelle im deutschsprachigen Raum oft unzureichend berücksichtigt werden, und zielt darauf ab, diese wertvollen Perspektiven sichtbar zu machen. Der Sammelband vereint Beiträge von renommierten Autor:innen aus verschiedenen Ländern, die unterschiedliche Forschungstraditionen und Menschenbilder beleuchten. Die Vielfalt der Ansätze wird durch Übersetzungen und kontextuelle Anpassungen einem breiteren Publikum zugänglich gemacht. Die thematische Gliederung in fünf Schwerpunkte ermöglicht eine systematische Auseinandersetzung mit den komplexen Lebenslagen von Menschen mit Behinderungen. Ein konzeptioneller Ausblick regt zur Reflexion über zukünftige Entwicklungen in Wissenschaft und Praxis an und richtet sich an Fachpersonen, die sich mit den Herausforderungen in der Arbeit mit Menschen mit komplexen Behinderungen beschäftigen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine hohe Selbstbeteiligung sinnvoll?
Eine hohe Selbstbeteiligung ist sinnvoll, wenn man bereit ist, im Schadensfall einen größeren Anteil der Kosten selbst zu tragen, um dadurch die monatlichen Versicherungsprämien zu senken. Dies kann besonders für Personen mit einem geringen Risiko für Schadensfälle oder einem finanziellen Polster vorteilhaft sein. Zudem kann eine hohe Selbstbeteiligung dazu führen, dass man insgesamt bewusster mit seinem Versicherungsschutz umgeht und sich besser vor Risiken schützt. Es ist jedoch wichtig, abzuwägen, ob man im Ernstfall die Selbstbeteiligung auch tatsächlich stemmen kann, ohne in finanzielle Schwierigkeiten zu geraten. **
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Welche Vorteile und Nachteile bringt eine hohe Selbstbeteiligung in Versicherungsverträgen mit sich?
Vorteile: Eine hohe Selbstbeteiligung senkt die monatlichen Versicherungsprämien, da der Versicherungsnehmer im Schadensfall einen Teil der Kosten selbst trägt. Zudem kann eine hohe Selbstbeteiligung dazu führen, dass der Versicherungsnehmer bewusster mit Risiken umgeht und weniger Schadensfälle meldet. Nachteile: Im Schadensfall muss der Versicherungsnehmer einen höheren Betrag selbst zahlen, was zu finanziellen Belastungen führen kann. Zudem kann eine hohe Selbstbeteiligung dazu führen, dass Versicherte aus Angst vor hohen Kosten notwendige Leistungen nicht in Anspruch nehmen. **
-
Was sind die wichtigsten Leistungen einer Zusatzversicherung und wie können sie meine bestehende Krankenversicherung ergänzen?
Die wichtigsten Leistungen einer Zusatzversicherung sind die Übernahme von Kosten für Behandlungen, Medikamente und Therapien, die von der Grundversicherung nicht abgedeckt werden. Sie können Ihre bestehende Krankenversicherung ergänzen, indem sie zusätzliche Leistungen wie Zahnbehandlungen, alternative Medizin oder Chefarztbehandlungen abdecken. Dadurch können Sie sich einen erweiterten Versicherungsschutz und bessere medizinische Versorgung sichern. **
Ähnliche Suchbegriffe für Hohe Munde
-
Spindgarderobe, hohe Tür"Übersicht zu persönlichen Gegenständen von oben bis unten, von den Schuhen bis zur Kopfbedeckung" Die getrennte Aufbewahrung der persönlichen Gegenstände ist in allen Ebenen gegeben. In der Spindgarderobe sind alle Wechselsachen des Tages übersichtlich und strukturiert aufgehoben. Die einzelnen Fachmaße B/H/T sind: Ablage 25 x 10 x 23 cm, kleines Fach 25 x 31 x 23 cm und Jackenfach 25 x 81 x 23 cm hinter hoher Tür. Das Dekor der Spindgarderobe ist wählbar, ebenso die Farbe der 3fach-Haken oben im Jackenfach. Die Tür besitzt Lüftungsschlitze und einen Bogengriff, die Öffnungsrichtung ist wählbar. Das Schuhwerk wird auf dem mit RAL 9006 - weißaluminium pulverbeschichteten Schuhrost trocken aufbewahrt, Bodenfreiheit 7 cm. Fachmaße B/H/T: 25 x 22 x 53 cm, Sitztiefe 30 cm Auf Anfrage können die Türen zusätzlich mit verschieden schließenden Schlössern bestellt werden. Artikelfeatures: Anzahl der Plätze in anderen Breiten wählbar Oben offenes Mützenfach Hinter Tür Ablage- und Jackenfach mit drehbarem 3fach-Haken Stabile 30 cm tiefe Sitzfläche Sitzhöhe 34 cm Schuhrost mit Fachtrennungen629,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extra hohe Kapazität Brother TN-2420 - 2x Schwarz - Hohe Kapazität - MultipackMehr Tinte mit unserer Eigenmarken-Toner Mit der Extra hohe Kapazität Brother TN-2420 - 2x Schwarz - Hohe Kapazität - Multipack sparen Sie direkt bei Ihren Druckkosten. Die Extra hohe Kapazität Brother TN-2420 - 2x Schwarz - Hohe Kapazität - Multipack enthält im Vergleich zum Original mehr....96,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Welche Leistungen sind in einer Zusatzversicherung enthalten und wie unterscheidet sie sich von der regulären Krankenversicherung?
In einer Zusatzversicherung sind Leistungen wie Zahnbehandlungen, alternative Heilmethoden oder Chefarztbehandlungen enthalten. Im Gegensatz zur regulären Krankenversicherung deckt die Zusatzversicherung spezielle Leistungen ab, die über den gesetzlichen Standard hinausgehen. Die Zusatzversicherung bietet somit eine erweiterte Versorgung und bessere medizinische Betreuung. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.